
很多散户炒股遇上大跌,第一反应就是慌忙割肉离场,总觉得硬扛只会越套越深。
但百年前华尔街有个人,遇上人类史上最惨烈的股市大崩盘,账户缩水七成,自始至终没有清仓跑路。靠着这段濒临破产的至暗经历,他总结出一套沿用至今、普通散户也能落地的价值投资法则,他就是价值投资之父本杰明·格雷厄姆。
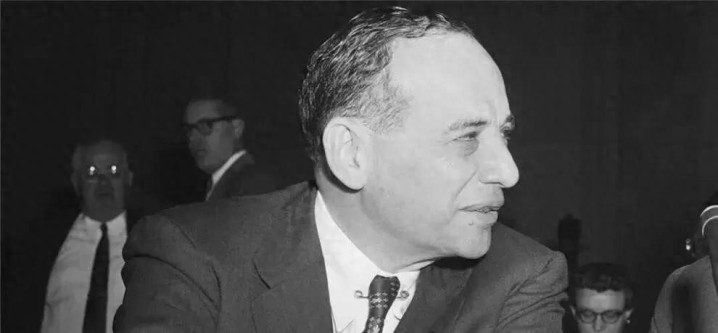
1929年10月24日,纽约华尔街迎来标志性的黑色星期四。彼时35岁的格雷厄姆在华尔街早已站稳脚跟,手上管理着250万美元资金,在当年算得上规模顶尖的投资人。可当天交易所报价机上的数字一路跳水,账户里的资产肉眼可见地疯狂蒸发。
这场暴跌仅仅只是灾难的开端。
大萧条席卷美国之后,道琼斯指数三年时间从386点一路跌至41.22点,整体跌幅高达89%,市场里绝大多数投资者血本无归。格雷厄姆管理的合伙账户到1932年末仅剩不足55万美元,三年累计亏损幅度达到70%。
那段日子的窘迫,外人很难真切体会。
大批客户看不到回本希望,集体赎回资金,基金规模大幅缩水。为了压缩租金、人力开支,他只能带着合伙人搬到地段偏僻、租金低廉的小型办公室。格雷厄姆后来回忆,那几年几乎每一天都深陷自我怀疑,无数次萌生彻底退出证券行业的念头。
同期华尔街另一位大佬巴鲁克,早早预判市场泡沫,在崩盘前全线清仓完美避险。身边所有人都劝格雷厄姆及时止损离场,但他始终没有全部卖出手里的持仓。
熬过无数个辗转难眠的夜晚后,他做了一件极少投资者愿意沉下心完成的事:把几年全部交易单据平铺开来,一笔一笔完整复盘,深挖自己巨额亏损的根本原因。
复盘梳理到最后,格雷厄姆找到了惨败的核心症结:他挑选的企业本身基本面没有硬伤,最大失误是入场买入的价格过高,没有预留足够抵御市场波动的风险缓冲,这也是“安全边际”理论诞生的源头。
何为安全边际?说白了就是用远低于企业真实内在价值的价格买入股票。
企业的固定资产、稳定盈利、持续现金流共同构成它的内在价值,市场每天波动的股价,只是短期情绪催生的报价。当股价大幅低于真实价值,中间的差价,就是帮我们抵御暴跌、预判失误的安全垫。
格雷厄姆在《证券分析》一书中清晰划分投资与投机的界限:只有经过完整基本面分析、能够保障本金安全、获取合理稳定回报的操作才算投资,其余追热点、赌短期涨跌的行为,全部属于投机。
之后他专门写了一本面向普通散户的精简读物《聪明的投资者》,巴菲特直言,这是有史以来最实用的大众投资书籍。
书中一个“市场先生”的经典比喻,一针见血点透股市波动的本质。
格雷厄姆把整个股票市场比作一位情绪极度不稳定的合伙人,他每天都会上门,给出买卖手中股票的报价。行情亢奋的时候,满眼全是乐观利好,报出高到离谱的收购价;陷入集体悲观的时候,无限放大行业利空,给出低到让人不敢相信的抛售价。
他提醒所有投资者,市场先生是来服务我们的,不是用来指导我们操作的。市场极度悲观、股价跌穿价值区间,正是买入的思考时机;全民狂热、股价泡沫化,就该谨慎减持。
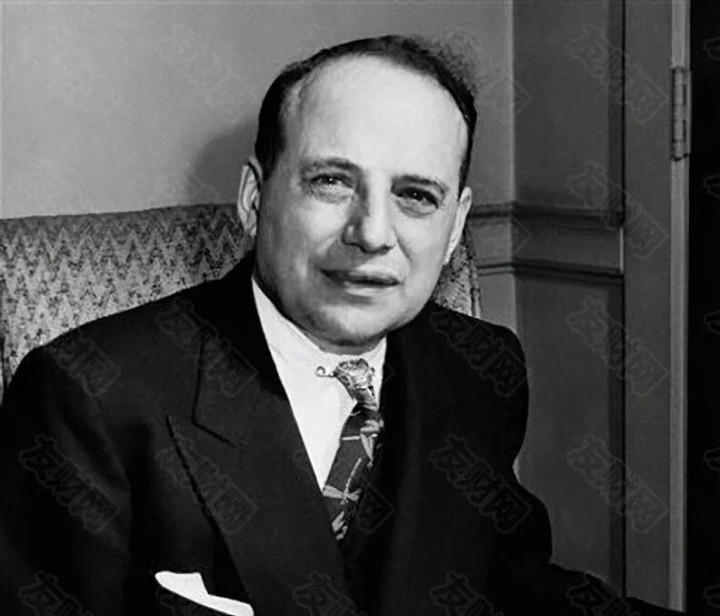
除此之外,他还有一句流传百年的金句:市场短期是投票机,长期是称重机。
短期涨跌全由散户情绪、短期资金炒作左右,根本无法精准预判;拉长数年周期,股价一定会回归企业真实价值,优质低估标的,早晚都会被市场“称重”兑现价值。聪明的投资者从不执着预测涨跌,只会利用市场极端情绪带来的估值机会。
同期市场上不少投资大师都有自己的交易套路:巴鲁克擅长逃顶止盈,罗伯逊深耕价值却倒在科技泡沫前夕,欧奈尔专攻强势上涨个股。
格雷厄姆和他们最大的区别在于,其他人只是单一交易风格,而他搭建了一套完整、无资金门槛、全球市场通用的投资分析系统。安全边际、市场先生、内在价值三者相辅相成,构成完整闭环,他的学生巴菲特、施洛斯、卡恩等人,靠着这套体系统治价值投资领域半个世纪。
抛开晦涩理论,格雷厄姆留下三条普通人直接能用的实操思路。
第一,买入价格比企业质地更关键。再优质的龙头公司,追高买入一样会深度被套;基本面稳定的普通企业,估值足够便宜,同样具备布局价值。我们付出的是当下股价,最终收获的是企业长期内在价值。
第二,不要被大盘涨跌裹挟心态。遇到大跌先冷静判断企业基本面有没有发生根本性改变,如果经营逻辑稳定,下跌不是风险,而是审视估值的机会。
第三,时刻守住安全边际底线。拒绝满仓操作、坚决不碰杠杆,坦然承认自己的判断会出错,预留容错空间,才能长久活在市场之中。
这套诞生于百年前美股大萧条的逻辑,放到2026年当下的A股,完全能够得到市场数据验证。
先看银行板块,全市场42家上市银行全部破净,板块市净率仅0.62,滚动市盈率不足6倍,估值处在近十年17%分位之下。年内板块整体下跌超9%,十几家银行大股东、高管累计增持超30亿,产业资本真金白银入场,足以证明板块整体价值被市场严重低估。
放在格雷厄姆的理论里,股价大幅低于内在价值,安全边际已经充分拉开。
再看非银金融板块,沪深300非银指数PB1.26,处于十年14%低位。43家券商一季度净利润同比大涨近四成,但板块PB仅有1.36,ROE持续走高,估值却持续走低,业绩和股价严重错配,这就是市场先生悲观情绪制造的估值窗口。
食品饮料、中证红利、医药板块同样具备明显低估特征:食品饮料指数市盈率不足19倍,处在历史6%分位;中证红利PE不到8倍,PB不足0.8,接近去年市场阶段底部估值。医药历经五六年持续调整,叠加医保政策利好与业绩修复预期,低估值成长赛道的长期修复潜力已经显现。
格雷厄姆从来不会预判板块明天、下个月会不会上涨,他只会思考两个核心问题:企业内在价值到底是多少?当下股价和真实价值之间,有没有充足的安全边际?
只要答案是肯定的,便可以分批观察布局,剩下的交给时间,等待市场这台“称重机”完成价值修复。
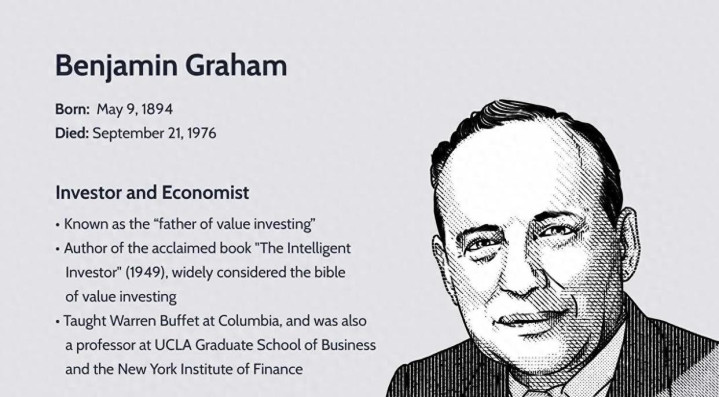
1956年,82岁的格雷厄姆正式宣布退休。一生经历崩盘、破产、多轮完整牛熊循环,留下两本传世经典、一套完整价值投资框架,还有遍布全球的顶尖投资人门徒。
他用亲身惨痛经历印证了不变的市场规律:短期行情由人心左右,长期企业真实价值永远不会被埋没。对于普通散户而言,学会守住安全边际,才是穿越牛熊最稳妥的底气。
广盛配资提示:文章来自网络,不代表本站观点。